

Investimento Iniciante
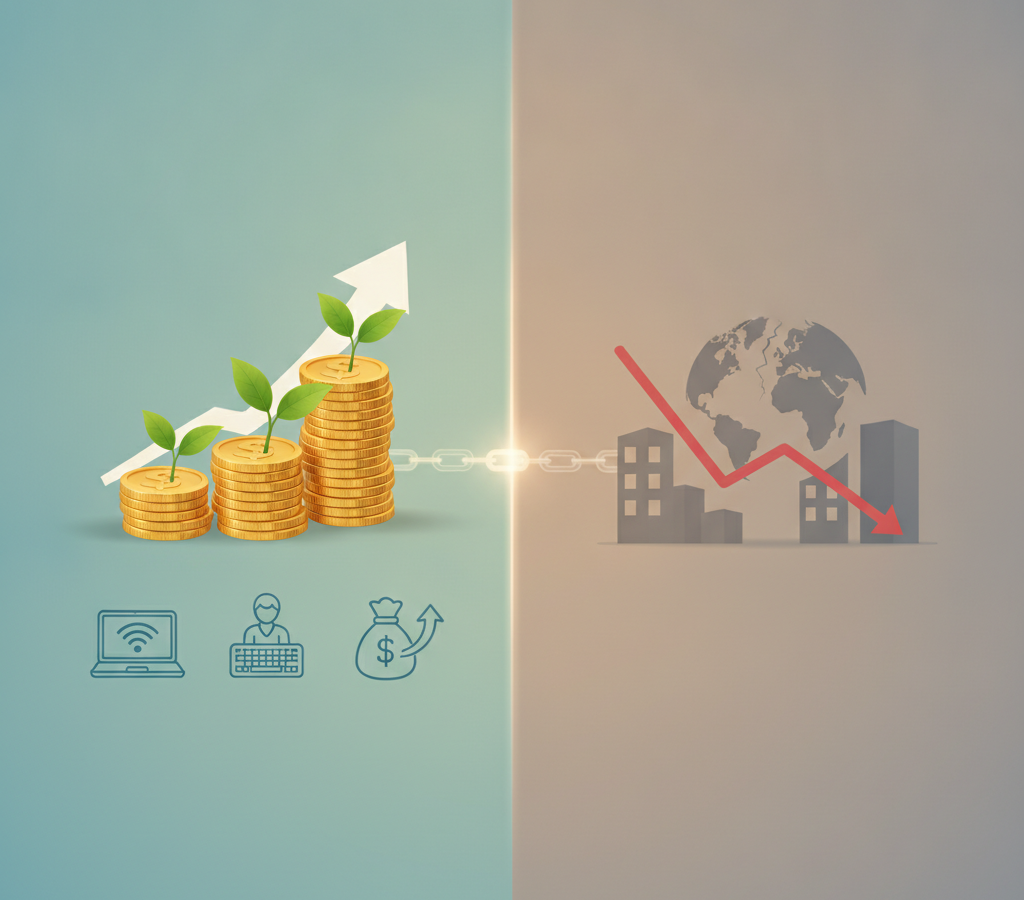
A percepção de que “juros altos são bons para o investidor” é, em parte, uma verdade inegável. Nos últimos tempos, muitos brasileiros viram seus rendimentos em aplicações de renda fixa crescerem de forma atrativa, oferecendo uma segurança e rentabilidade que há tempos não se via. Tesouro Direto, CDBs e outros produtos atrelados à Selic ou ao CDI se tornaram as estrelas do mercado, enchendo os bolsos de quem busca tranquilidade financeira.
No entanto, essa aparente bonança esconde uma complexidade que o investidor e o profissional de renda extra não podem ignorar. A mesma taxa que remunera bem suas aplicações é a que encarece o crédito para empresas e consumidores, desacelera a economia, impacta o emprego e, em última instância, pode comprometer a sustentabilidade do crescimento do país. A questão para você, leitor, não é apenas “onde investir para ganhar mais”, mas sim “como proteger e fazer prosperar meu patrimônio e minhas fontes de renda em um cenário de juros que, embora vantajoso no curto prazo, pode gerar ondas de instabilidade macroeconômica?”. Entender essa dinâmica é crucial para tomar decisões verdadeiramente informadas.
Juros Altos no Brasil: Uma Lâmina de Dois Gumes para o Investidor#
No Brasil, os juros elevados são, historicamente, uma ferramenta primária do Banco Central para combater a inflação. Ao elevar a Taxa Selic, o custo do dinheiro aumenta, desestimulando o consumo e o investimento, o que, em teoria, freia a alta de preços. Para o investidor individual, esse cenário se traduz em oportunidades diretas e imediatas, especialmente na renda fixa.
Os Benefícios Explícitos:
- Renda Fixa Atrativa: Produtos como o Tesouro Selic, CDBs, LCIs e LCAs indexados ao CDI ou à Selic oferecem rendimentos nominais elevados, muitas vezes superando a inflação e entregando um ganho real considerável. Isso é particularmente vantajoso para a formação de reserva de emergência e para investimentos de baixo risco.
- Maior Poder de Negociação: Bancos e instituições financeiras, buscando captar recursos, competem oferecendo taxas mais competitivas para os investidores, especialmente em CDBs e RDBs.
- Proteção do Capital: Em momentos de incerteza no mercado de ações ou em outras classes de ativos mais voláteis, a renda fixa de alto rendimento atua como um porto seguro, protegendo o capital e garantindo um fluxo de caixa previsível.
No entanto, é vital olhar além do retorno imediato. Esses juros não surgem do nada; eles são uma resposta a desafios econômicos subjacentes. A sustentabilidade desses ganhos depende de fatores como a estabilidade fiscal do governo, a trajetória da inflação e a capacidade da economia de absorver o choque do custo do crédito. A mesma política monetária que oferece rendimentos gordos em um papel de Tesouro pode estar, ao mesmo tempo, drenando o vigor da economia real, afetando a geração de empregos e, consequentemente, a capacidade de consumo e investimento futuro.
O Outro Lado da Moeda: Riscos Macro e o Impacto na Economia Real#
Se, por um lado, os juros altos preenchem os bolsos dos investidores de renda fixa, por outro, eles funcionam como um freio poderoso sobre a atividade econômica. Este é o ponto onde a bonança do investidor individual pode se transformar em um desafio coletivo, com repercussões diretas e indiretas sobre a vida de todos os brasileiros, incluindo aqueles que buscam fontes de renda extra ou empreendem.
Impacto no Custo do Crédito e Consumo:
- Crédito Mais Caro: Empréstimos pessoais, financiamentos imobiliários e automotivos se tornam proibitivos. Isso afeta diretamente o consumo de bens duráveis e a capacidade das famílias de realizarem grandes investimentos.
- Menos Consumo, Mais Poupança (Forçada): Com menos crédito e maior incerteza, as pessoas tendem a reduzir gastos não essenciais, optando por poupar ou quitar dívidas. Embora a poupança seja importante, uma retração generalizada do consumo desacelera o comércio e serviços.
Consequências para Empresas e Emprego:
- Investimento Desestimulado: Empresas adiam ou cancelam planos de expansão, modernização e contratação. O custo de tomar dinheiro emprestado para investir é alto demais, e a demanda por seus produtos e serviços pode estar em queda.
- Setores Mais Afetados: Construção civil, varejo de bens duráveis, automotivo e indústrias que dependem fortemente de crédito ou do consumo interno são os primeiros a sentir o impacto. Startups e pequenas e médias empresas, que frequentemente dependem de capital de giro, também sofrem.
- Impacto no Emprego e na Renda Extra: Menos investimentos e produção significam menor demanda por mão de obra. Isso pode levar a demissões, precarização de salários e redução das oportunidades para freelancers e profissionais em busca de renda extra. Projetos que dependem de capital de risco ou de mercados aquecidos podem ser suspensos.
O Desafio da Dívida Pública:
- Custo Crescente da Dívida: O governo brasileiro, um dos maiores emissores de títulos de dívida, também é afetado pelos juros altos. O custo para rolar essa dívida se eleva, consumindo uma parcela maior do orçamento e limitando a capacidade de investimento em áreas essenciais como saúde, educação e infraestrutura. Isso gera um ciclo vicioso, onde a necessidade de emitir mais dívida para pagar a existente pode gerar mais pressão por juros altos.
Este cenário cria um dilema para o Brasil: enquanto os juros são essenciais para controlar a inflação, eles podem sufocar o crescimento, gerando um ambiente de estagnação que, no longo prazo, é insustentável para a prosperidade geral e para a geração de riqueza.
Estratégias para o Investidor e o Profissional em Tempos de Juros Elevados#
Em um ambiente de juros altos e incertezas macroeconômicas, a adaptação e o planejamento estratégico são fundamentais, tanto para quem investe quanto para quem busca gerar ou aumentar sua renda.
Para o Investidor Atento:#
1. Mantenha a Reserva de Emergência Líquida e Remunerada: Sua reserva deve estar em aplicações de alta liquidez e baixo risco, como o Tesouro Selic ou CDBs de liquidez diária com boa remuneração. O cenário atual é ideal para garantir que seu colchão financeiro esteja crescendo. Não negligencie este passo fundamental.
2. Diversifique Além da Renda Fixa: Embora a renda fixa seja atrativa, não coloque todos os ovos na mesma cesta.
- Ações de Empresas Resilientes: Busque empresas com boa governança, balanços sólidos, baixa alavancagem, margens robustas e que atuem em setores menos sensíveis à desaceleração econômica (utilities, saúde, commodities exportadoras). O foco deve ser no longo prazo e na qualidade.
- Fundos Imobiliários (FIIs): Avalie FIIs de tijolo com contratos atípicos de longo prazo (menos sensíveis à vacância de curto prazo) ou FIIs de papel (CRIs/CRAs) bem geridos, que se beneficiam dos juros altos via indexadores (CDI/IPCA). Analise a qualidade dos ativos e a gestão do fundo.
- Renda Fixa Indexada à Inflação (IPCA+): Títulos como o Tesouro IPCA+ são excelentes para proteger seu poder de compra no longo prazo, oferecendo uma taxa real (acima da inflação) garantida até o vencimento.
- Ativos Globais: Considere diversificar geograficamente através de BDRs, ETFs ou fundos que investem no exterior. Isso pode diluir o risco concentrado no Brasil e aproveitar economias com ciclos diferentes.
3. Analise o Custo-Benefício de Dívidas: Se tiver dívidas, priorize a quitação das mais caras (cartão de crédito, cheque especial). Em contrapartida, avalie o custo de novos financiamentos; o cenário atual pode não ser o mais favorável para grandes endividamentos.
Para o Profissional e Empreendedor de Renda Extra:#
1. Foque em Nichos Resilientes e Essenciais: Em períodos de desaceleração, algumas áreas sofrem menos ou até crescem. Pense em serviços que ajudem empresas a reduzir custos, otimizar processos, digitalizar operações ou que atendam necessidades básicas e inadiáveis (saúde, segurança, educação prática, manutenção). Ex: consultoria de eficiência, desenvolvimento de software, marketing digital focado em ROI.
2. Desenvolva Habilidades Anti-Crise: Invista em aprendizado contínuo. Habilidades em áreas como análise de dados, automação, cibersegurança, gestão de projetos e desenvolvimento de soluções digitais tendem a ser mais valorizadas, mesmo em tempos de aperto orçamentário.
3. Explore Oportunidades no Mercado Global: O trabalho remoto oferece uma excelente porta para acessar mercados estrangeiros, que podem estar em ciclos econômicos mais favoráveis ou oferecer remunerações mais altas, mitigando os efeitos da economia doméstica. Plataformas de freelancer internacionais são um bom ponto de partida.
4. Construa um Buffer Financeiro Pessoal e Empresarial: Assim como a reserva de emergência para o investidor, um colchão financeiro para seu negócio ou para períodos de baixa demanda é crucial. Isso permite maior fôlego para atravessar momentos difíceis sem comprometer sua operação ou seu sustento.
Navegando a Volatilidade: Critérios de Decisão e Erros Comuns#
A volatilidade econômica é uma constante, e saber como reagir a ela é uma habilidade valiosa. Para tomar decisões acertadas em um cenário de juros elevados e suas ramificações macroeconômicas, é preciso clareza nos critérios e consciência dos erros a serem evitados.
Critérios de Decisão Essenciais:#
1. Perfil de Risco Pessoal: Antes de qualquer decisão, entenda sua tolerância ao risco. Em juros altos, a renda fixa pode ser um refúgio, mas se seu perfil é mais arrojado e seu horizonte longo, não ignore a oportunidade de investir em ativos de maior risco que podem estar descontados.
2. Horizonte de Investimento: Qual o prazo para o qual você está investindo?
- Curto Prazo (até 2 anos): Foco em liquidez e segurança (Tesouro Selic, CDBs diários).
- Médio Prazo (2-5 anos): Pode incluir renda fixa atrelada à inflação e uma parcela menor em ativos mais voláteis, mas com fundamentos sólidos.
- Longo Prazo (acima de 5 anos): Maior tolerância a flutuações. Ideal para ações, fundos imobiliários, e ativos que tendem a se valorizar com a retomada econômica.
3. Análise Macro e Microeconômica: Não baseie suas decisões apenas na taxa Selic atual. Acompanhe as expectativas de inflação, projeções de crescimento do PIB, política fiscal e eventos globais. No nível micro, analise a saúde financeira das empresas ou setores onde pretende investir ou atuar profissionalmente.
4. Diversificação Inteligente: A diversificação não é apenas distribuir entre renda fixa e variável. É também diversificar geograficamente (investimentos no exterior), por setor (não depender de um único mercado) e por tipo de ativo (incluir ouro ou criptoativos com uma pequena parcela, se entender e for aderente ao seu perfil). Para renda extra, significa não depender de um único cliente ou fonte de projetos.
Erros Comuns a Evitar:#
1. Foco Exclusivo no Curto Prazo: Render-se à tentação de investir apenas na renda fixa de curto prazo, ignorando a necessidade de construir um portfólio diversificado e focado no longo prazo. O “dinheiro fácil” de hoje pode não ser o mais estratégico para o futuro.
2. Ignorar a Inflação: Um rendimento nominal alto pode ser ilusório se a inflação estiver ainda mais elevada. Sempre avalie o “ganho real” (rendimento menos inflação) para entender se seu dinheiro está realmente crescendo em poder de compra.
3. Pânico ou Euforia: Reações emocionais a notícias ou flutuações do mercado costumam levar a decisões ruins. Mantenha a calma, siga seu planejamento e revise suas estratégias com racionalidade.
4. Alavancagem Excessiva: Em tempos de juros altos, tomar crédito para investir ou para expandir um negócio de forma agressiva é extremamente arriscado. O custo da dívida pode facilmente corroer qualquer ganho potencial.
5. Não Ter uma Reserva de Emergência: Sem um colchão financeiro, qualquer imprevisto pode forçá-lo a resgatar investimentos de forma desvantajosa ou a contrair dívidas caras, comprometendo toda sua estratégia.
Perguntas Frequentes sobre Juros Altos e Seu Bolso#
Juros altos são sempre bons para o investidor?#
Não necessariamente. Embora ofereçam rendimentos nominais atraentes na renda fixa, é crucial analisar o ganho real, ou seja, o rendimento descontado da inflação. Além disso, juros muito elevados podem sinalizar problemas macroeconômicos (inflação descontrolada, alto risco fiscal) que, no longo prazo, afetam a economia como um todo e podem impactar negativamente outras classes de ativos e até a sustentabilidade dos próprios rendimentos da renda fixa.
Devo tirar todo meu dinheiro da Bolsa e colocar em renda fixa?#
A decisão deve ser baseada no seu perfil de risco, objetivos e horizonte de investimento. Enquanto a renda fixa pode oferecer segurança e bons retornos no curto e médio prazo com juros altos, a Bolsa de Valores, em momentos de desvalorização, pode apresentar oportunidades de compra para o investidor de longo prazo, especialmente em empresas sólidas e resilientes. A diversificação entre diferentes classes de ativos é geralmente a estratégia mais prudente.
Como juros altos afetam meu trabalho ou negócio de renda extra?#
Juros altos encarecem o crédito e desaceleram a economia, o que pode levar a uma redução do consumo e do investimento das empresas. Isso pode diminuir a demanda por certos serviços e produtos, impactando negativamente freelancers, empreendedores e profissionais que buscam renda extra, especialmente em setores sensíveis ao crédito e ao consumo. Por outro lado, podem surgir oportunidades em áreas focadas em eficiência, redução de custos e soluções digitais, além da exploração de mercados internacionais através do trabalho remoto.
Existe um ponto onde juros se tornam “insustentáveis”?#
Sim. Embora juros altos sejam uma ferramenta essencial para combater a inflação, eles se tornam “insustentáveis” quando o custo de oportunidade (o que a economia perde em crescimento e investimento) supera os benefícios do controle inflacionário, ou quando o custo da dívida pública se torna impagável, comprometendo a solvência do Estado. Essa é uma linha tênue que exige análise cuidadosa e equilíbrio na política monetária.
A verdade é que juros altos são uma ferramenta complexa, com efeitos multifacetados que transcendem a simples conta de rendimento na sua aplicação. Para você, investidor e profissional brasileiro, o caminho é claro: não se contente com a superfície. Aprofunde-se na compreensão das forças macroeconômicas, diversifique seus investimentos e suas fontes de renda, construa sua reserva de segurança com rigor e esteja sempre atento às oportunidades que surgem, tanto nos mercados tradicionais quanto nas novas modalidades de trabalho e empreendedorismo. A sustentabilidade da sua prosperidade financeira, em última análise, dependerá da sua capacidade de adaptação e de decisões informadas, olhando sempre para além do hoje.
Continue lendo
Você também pode gostar
FIIs de shopping: entenda os riscos e o potencial de um fundo para iniciantes
O mercado de Fundos de Investimento Imobiliário (FIIs) de shopping atrai muitos investidores iniciantes pela promessa de renda passiva e pela tangibilidade…
Mercado de renda fixa: títulos com retornos expressivos podem se tornar escassos
No universo de quem busca a autonomia financeira através da renda extra, do trabalho freelancer ou de uma carreira remota, a gestão…