Investimento Iniciante
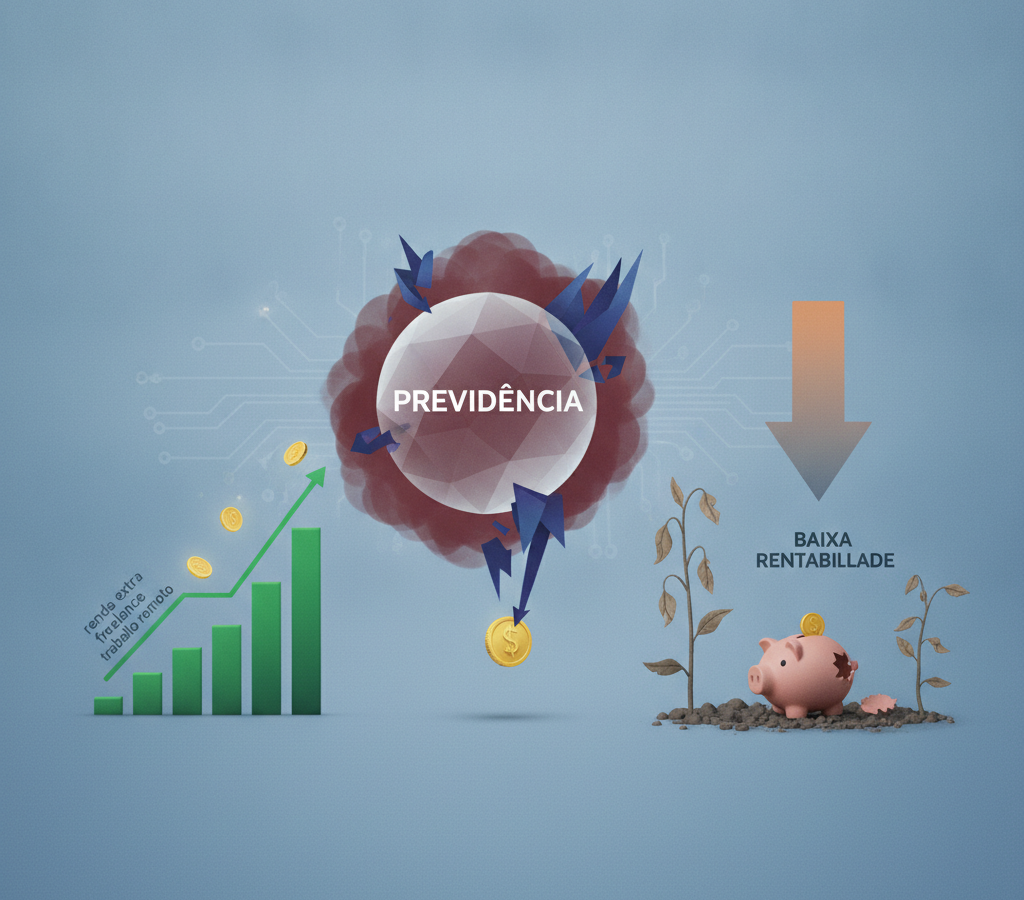
A imagem de uma “caça às bruxas” pode parecer dramática, mas é uma metáfora poderosa para o que muitos investidores precisam fazer em relação aos seus fundos de previdência privada: investigar, questionar e desvendar os mistérios que podem estar silenciosamente corroendo o futuro financeiro. Longe de ser um conto de fadas, a realidade é que a promessa de uma aposentadoria tranquila pode ser seriamente ameaçada por produtos financeiros que, embora vendam segurança, entregam custos elevados e uma rentabilidade que mal acompanha a inflação. O problema não é a previdência privada em si, mas a falta de critério e de conhecimento na escolha do plano adequado. Para o leitor que busca construir seu futuro financeiro com inteligência, este artigo serve como um guia para navegar neste terreno, identificar armadilhas e tomar decisões informadas.
Desvendando os Custos: Onde Seu Dinheiro Vai Embora Sem Você Perceber#
A primeira e mais insidiosa “bruxa” dos fundos de previdência são os custos. Eles são como parasitas que se alimentam do seu patrimônio ao longo do tempo, muitas vezes de forma quase imperceptível. Uma pequena taxa percentual pode parecer insignificante em um único ano, mas quando aplicada sobre décadas de acumulação, seu impacto é devastador. Compreender esses custos é o primeiro passo para proteger seu futuro.
Taxa de Administração: O Leão no Caminho#
Esta é a taxa mais comum e, geralmente, a de maior impacto. Expressa em percentual ao ano, ela incide sobre o patrimônio total que você tem investido no fundo. Um fundo que cobra 2% ao ano pode parecer razoável à primeira vista, mas imagine o cenário: se o seu fundo rende 8% ao ano e a inflação é de 4%, seu rendimento real bruto é de 4%. Após a taxa de administração de 2%, seu rendimento real líquido cai para apenas 2%. Ao longo de 20 ou 30 anos, essa diferença se acumula de forma exponencial, roubando-lhe uma parte considerável do capital que você deveria ter na aposentadoria. Em muitos fundos, especialmente os mais conservadores, uma taxa de administração superior a 1% ao ano já pode ser considerada elevada e um forte sinal de alerta.
Taxa de Carregamento: O Obstáculo na Entrada ou Saída#
Menos comum em planos mais modernos, a taxa de carregamento pode ser cobrada sobre cada aporte que você faz (carregamento de entrada) ou sobre o valor que você resgata (carregamento de saída). Se o seu plano possui taxa de carregamento de entrada, uma parte do seu dinheiro sequer começa a render, indo diretamente para o administrador. Se for de saída, ela penaliza o resgate ou a portabilidade. É fundamental verificar se o seu plano atual possui essa taxa, pois ela reduz diretamente o capital investido ou resgatado.
Taxa de Performance: Se o Gestor Merecer…#
Esta taxa é cobrada quando o fundo supera um determinado benchmark (índice de referência), como o CDI ou o IPCA+. Em tese, ela deveria ser um incentivo para o gestor buscar resultados superiores. No entanto, é crucial analisar as condições. A taxa de performance deve ser justa, cobrada apenas sobre o excedente de rentabilidade e com um mecanismo de “linha d’água” (high watermark), que garante que a taxa só seja cobrada se o fundo superar sua máxima histórica anterior. Muitas vezes, essa taxa é cobrada mesmo com o fundo tendo um desempenho apenas mediano, tornando-se mais um custo desnecessário.
O Mito da Alta Rentabilidade e a Realidade dos Fundos de Previdência#
Ao lado dos custos elevados, a baixa rentabilidade é a outra face da moeda que compromete a eficácia de muitos fundos de previdência. É comum encontrar produtos que, mesmo após anos de investimento, mal conseguem superar o rendimento da poupança ou de investimentos simples de renda fixa, como o Tesouro Direto. Por que isso acontece?
Estratégias Conservadoras e Custos Excessivos#
Muitos fundos de previdência adotam estratégias de investimento excessivamente conservadoras, focando em títulos públicos de baixo risco ou CDBs. Embora a segurança seja importante, a rentabilidade esperada desses ativos é, por natureza, mais modesta. Quando somamos a isso taxas de administração elevadas, o resultado é uma rentabilidade líquida (após os custos) que fica muito abaixo de alternativas mais eficientes ou até mesmo abaixo da inflação. Em outras palavras, seu dinheiro perde poder de compra ao invés de multiplicá-lo.
A Armadilha do PGBL/VGBL: Benefício Fiscal x Custo Real#
Os planos PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre) oferecem benefícios fiscais importantes. O PGBL permite deduzir até 12% da renda bruta anual tributável na declaração completa de Imposto de Renda. O VGBL, por sua vez, tributa o IR apenas sobre os rendimentos no resgate, e não sobre o capital total investido. No entanto, esses benefícios podem ser totalmente anulados ou até superados pelos altos custos e baixa rentabilidade do fundo. Não adianta ter um benefício fiscal na entrada se o seu patrimônio está sendo corroído ano após ano por taxas abusivas e um desempenho pífio. A escolha do plano e da instituição é mais importante do que apenas o tipo de tributação.
Criterios Essenciais Para Avaliar um Fundo de Previdencia Privada#
Para escapar das armadilhas e construir uma aposentadoria sólida, você precisa de critérios claros. Não se deixe levar apenas pela promessa ou pela marca da instituição financeira.
1. Analise As Taxas Sem Piedade#
- Taxa de Administração: Compare com a média de mercado e com fundos similares. Para fundos de renda fixa simples, busque taxas abaixo de 1% ao ano. Para fundos multimercado ou de renda variável mais elaborados, aceite no máximo até 1,5% se o histórico de rentabilidade justificar.
- Taxa de Carregamento: Idealmente, fuja de planos que cobram essa taxa, seja na entrada ou na saída. Existem inúmeras opções sem ela.
- Taxa de Performance: Verifique se a cobrança é justa, sobre o excedente e com high watermark. Um bom gestor deve ser recompensado, mas não por um desempenho mediano.
2. Rentabilidade Liquida e Histórico Consistente#
Não basta olhar a rentabilidade bruta. O que importa é quanto sobra depois de todas as taxas. Compare o desempenho líquido do fundo com seus benchmarks (CDI para renda fixa, IPCA+ para fundos indexados à inflação, Ibovespa para fundos de ações) e com a média de mercado de fundos de categoria semelhante. Busque por consistência ao longo de 5, 10 anos ou mais. Lembre-se: rentabilidade passada não é garantia de rentabilidade futura, mas um histórico ruim é um forte indicativo de problemas.
3. Alinhamento com Seu Perfil de Investidor e Horizonte#
Um fundo ideal para um investidor arrojado pode ser um pesadelo para um conservador. Avalie a composição da carteira do fundo: ele investe em renda fixa, multimercado, ações? O risco se alinha ao seu apetite e ao tempo que você tem até a aposentadoria? Quanto mais longe da aposentadoria, mais tempo você tem para correr riscos maiores e buscar retornos mais elevados.
4. A Força da Portabilidade#
A portabilidade é seu maior aliado. Você não está “preso” a um plano de previdência. Se você identificar um fundo com taxas mais baixas, melhor rentabilidade ou que se alinha melhor ao seu perfil em outra instituição, você tem o direito de migrar seu saldo para lá, sem custos ou tributação imediata. Use essa ferramenta a seu favor para buscar as melhores condições para o seu dinheiro.
Perguntas Frequentes Sobre Previdencia Privada#
1. Qual a diferença entre PGBL e VGBL e qual o melhor para mim?#
O PGBL (Plano Gerador de Benefício Livre) é indicado para quem declara o Imposto de Renda no modelo completo e contribui para a previdência oficial (INSS), pois permite deduzir até 12% da renda bruta anual tributável na base de cálculo do IR. No resgate, o IR incide sobre o valor total (capital + rendimentos). Já o VGBL (Vida Gerador de Benefício Livre) é mais adequado para quem declara no modelo simplificado, é isento de IR ou já atingiu o limite de dedução no PGBL. No VGBL, o IR incide apenas sobre os rendimentos no momento do resgate. A escolha ideal depende da sua forma de declaração de IR e do seu planejamento tributário.
2. Devo me preocupar apenas com a taxa de administração?#
Não. Embora a taxa de administração seja a mais visível e, frequentemente, a de maior impacto, é crucial olhar para o custo total do produto e, principalmente, para a rentabilidade líquida que ele entrega. Fundos com taxas de administração baixas, mas que possuem outras taxas ocultas ou um desempenho consistentemente inferior aos seus benchmarks, podem ser tão prejudiciais quanto fundos com taxas mais altas. A análise deve ser sempre custo-benefício: qual o valor líquido que o fundo está gerando para você, considerando todos os custos?
3. Quando vale a pena fazer a portabilidade do meu plano de previdência?#
A portabilidade é uma ferramenta poderosa para otimizar sua aposentadoria. Vale a pena considerar quando você encontra um plano com taxas significativamente menores para o mesmo perfil de risco, ou um plano que consistentemente entrega melhor rentabilidade líquida em comparação com o seu atual. Também é uma boa opção se seu perfil de investidor mudou (ficou mais conservador ou arrojado) e seu plano atual não atende mais às suas necessidades, ou se você busca uma instituição com melhor atendimento e transparência. Analise periodicamente seu plano e as opções disponíveis no mercado; a portabilidade é um direito seu e não tem custo.
Alternativas e Estratégias Para Construir Sua Aposentadoria de Forma Inteligente#
Nem só de fundos de previdência vive uma aposentadoria. Diversificar é a palavra-chave. Considere estas alternativas e estratégias:
Tesouro Direto: A Simplicidade com Baixo Custo#
Para o longo prazo, o Tesouro IPCA+ é uma excelente opção. Ele garante que seu dinheiro cresça acima da inflação, oferecendo segurança e custos mínimos (apenas a taxa de custódia da B3, atualmente 0,20% ao ano, e o IR sobre o rendimento). É uma base sólida para a construção de um patrimônio para a aposentadoria.
ETFs e Fundos de Índice: Diversificação a Baixo Custo#
Os ETFs (Exchange Traded Funds) são fundos que replicam índices de mercado, como o Ibovespa, o S&P 500 ou índices de renda fixa. Eles oferecem diversificação instantânea, com taxas de administração significativamente menores do que a maioria dos fundos de gestão ativa. Podem ser uma forma eficiente de expor sua carteira a diferentes mercados.
Fundos de Investimento Tradicionais (fora da previdência)#
Existe uma vasta gama de fundos de investimento (ações, multimercado, renda fixa) que podem ser mais eficientes do que muitos planos de previdência, com taxas competitivas e gestores de qualidade. Avalie-os com os mesmos critérios de custo e rentabilidade líquida, considerando a tributação de cada categoria.
Ações e Fundos Imobiliários: Para o Perfil Arrojado e de Longo Prazo#
Para quem tem um perfil mais arrojado e um horizonte de longo prazo, investir diretamente em ações de boas empresas ou em Fundos de Investimento Imobiliário (FIIs) pode trazer retornos expressivos. Exige, no entanto, mais conhecimento, tempo para estudo e tolerância à volatilidade. A diversificação nesta categoria é fundamental.
A construção da sua aposentadoria não é um ato passivo. É um processo contínuo de análise, ajuste e otimização. Não aceite produtos financeiros que oferecem pouco e cobram muito. A “caça às bruxas” não é sobre pânico, mas sobre poder: o poder de entender para onde seu dinheiro está indo, de exigir transparência e de tomar as rédeas do seu futuro financeiro. Faça as perguntas certas, compare as opções, e utilize as ferramentas disponíveis, como a portabilidade, para garantir que seu esforço de poupança realmente se transforme na tranquilidade que você tanto almeja. Sua aposentadoria agradece.
Continue lendo
Você também pode gostar
Inter e Citi veem potencial de valorização para o Ibovespa
A notícia de que instituições financeiras como Inter e Citi veem potencial de valorização para o Ibovespa, por vezes com projeções robustas,…
O cenário de juros altos e a necessidade de reaprender a investir, segundo gestor da XP
O cenário econômico global e, por extensão, o brasileiro, tem passado por transformações significativas. Há alguns anos, vivemos uma era de juros…